近日,完美世界、恺英网络等上市游戏企业陆续发布2026年第三季度财报。针对财报中的关键数据,游戏陀螺进行了归纳整理。
完美世界:Q3净利暴增211%至5亿,《异环》流水27亿
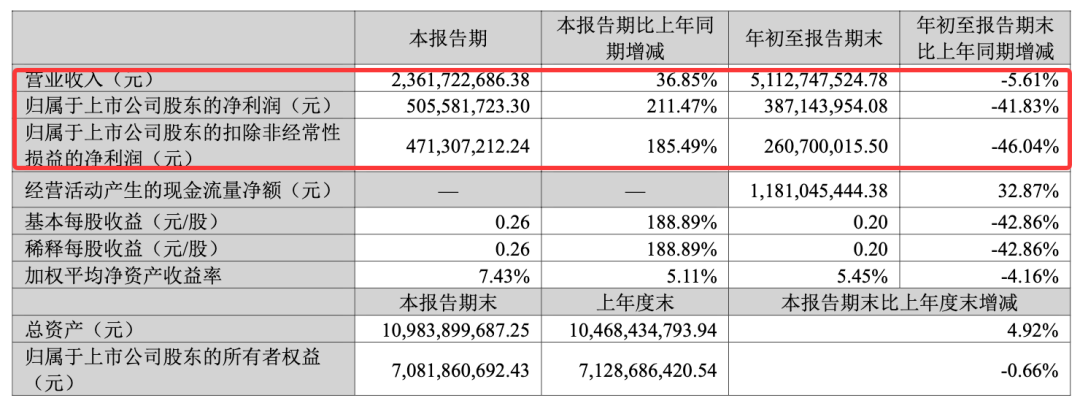
完美世界三季报显示,前三季度公司营收51.13亿元,同比下滑5.61%;归母净利润3.87亿元,同比下降41.83%。
单三季度,营收23.62亿元、同比增长36.85%,归母净利润5.06亿元、同比大增211.47%,环比扭亏。
Q3营收及净利润的增长主要来自4月全球公测的《异环》。截至10月28日,这款都市开放世界RPG全球累计流水突破27亿元,官方PC与官方安卓渠道合计占比近60%,海外流水贡献高于国内。
不过,《异环》的高流水尚未完全转化为报表利润。新游公测期市场费用一次性计入,充值流水按玩家生命周期递延确认,收入与成本出现阶段性错配;前三季度销售费用13.37亿元,同比暴增145.60%,游戏业务扣非净利3.90亿元,仍较上年同期减少1.57亿元。

老产品侧,《诛仙世界》等自研与《CS》《天龙八部2》等代理游戏收入同比下滑,影视业务营收仅3.07亿元、降66.58%,确认项目减少致板块微亏。
毛利率则因高毛利自研产品占比提升而改善:综合毛利率69.53%,同比提升10.26个百分点,游戏业务毛利率73.79%。经营现金流净流入11.81亿元,同比增长32.87%,说明《异环》的现金造血能力强于表观净利润。
整体来看,完美世界用全球化自研新作,承接MMO与代理业务退潮的缺口。《异环》验证“内容差异化+自主发行+多端打通”的模型,真正未完的考题,是爆款能否沉淀为长青资产,以及买量投放能否在Q4及后续版本里完成回收。
恺英网络:Q3营收24亿元,传奇产品与盒子业务继续放量
恺英网络三季报显示,前三季度公司实现营业收入72.58亿元,同比增长78.11%;归母净利润20.69亿元,同比增长30.69%。
其中Q3单季营收24.61亿元,同比增长64.42%,归母净利润6.41亿元,同比增长1.22%。

从业务端看,收入增长主要由存量产品与传奇赛道新品带动。
根据恺英网络此前披露的半年度经营数据,上半年《烈焰觉醒》贡献收入约23亿元,该产品在传奇框架内融合仙侠、SLG等玩法,进入微信小游戏畅销榜前列;996传奇盒子上半年收入约6亿元,同比增长44.17%,继续承担用户分发与社区入口职能。
成本结构方面,前三季度营业成本16.91亿元,同比增长144.73%;销售费用28.42亿元,同比增长122.98%,公司披露原因为对外分成费及市场推广费增加。
值得一提的是,恺英网络的非经常性损益合计约2.79亿元,其中包含传奇IP和解相关的债务重组损益及仲裁赔偿确认。今年2月,上海恺英与株式会社传奇IP签署《和解协议》,ICC仲裁案及境内相关纠纷终止。
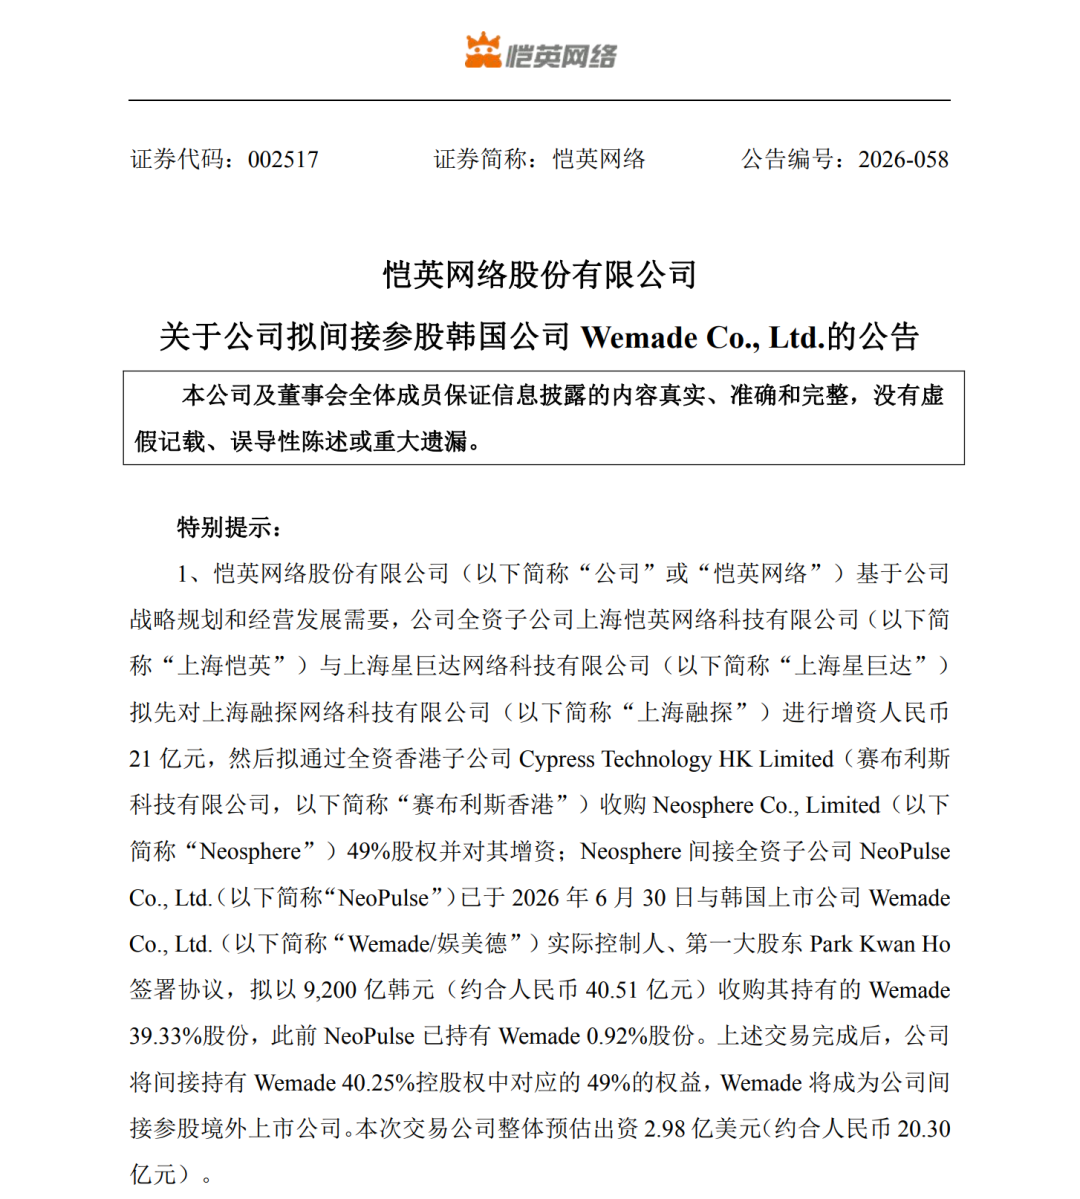
9月,恺英网络公告拟出资约2.98亿美元(约合人民币20.30亿元),通过境外SPV间接取得韩国Wemade(娱美德)40.25%控股权中49%的权益。交易完成后,恺英将间接成为Wemade重要股东,围绕“传奇”系列境内改编、发行与衍生品开发形成股权层绑定。该交易尚需境内外相关审批。
今年以来,恺英网络也在继续扩充产品储备。目前公司储备包括《盗墓笔记:启程》《热血江湖:NEXT》《龙之谷:觉醒》《奇迹:新纪元》《希望之启航》等,品类从传奇单核向仙侠、武侠、IP改编扩展。

 手机端
 搜索